Mua gói bảo hiểm 300 triệu, chồng qua đời vì ung thư nhưng không được chi trả
Vì sao tòa hai cấp đều không chấp nhận yêu cầu của bà?
Một gói bảo hiểm đi kèm khoản vay ngân hàng, một người chồng mất khi thời hạn bảo hiểm vẫn còn, và hai bên kể về việc bán bảo hiểm theo hai cách khác nhau. Vì sao khoản tiền bảo hiểm cuối cùng vẫn không được chi trả?
Mua gói bảo hiểm 300 triệu, chưa hết hạn đã qua đời
Ngày 13/7/2022, bà Nguyễn Thị Ngọc T. và chồng là ông Trần Văn T. (Vĩnh Long) ký hợp đồng tín dụng với Ngân hàng N. - Chi nhánh N1 để vay 600 triệu đồng. Trong quá trình làm thủ tục, cán bộ ngân hàng phụ trách địa bàn yêu cầu vợ chồng bà T. phải mua bảo hiểm gói 300 triệu đồng, phí đóng bảo hiểm là 2,7 triệu đồng, thời hạn một năm, từ ngày 15/7/2022 đến 15/7/2023. Hai ngày sau khi ký hợp đồng vay, tức ngày 15/7/2022, ông T. ký hợp đồng mua gói bảo hiểm nói trên với Công ty B. Đến ngày 21/3/2023, khi thời hạn bảo hiểm vẫn còn, ông T. qua đời do mắc bệnh ung thư thực quản. Sau khi chồng mất, bà T. yêu cầu Công ty B. chi trả 300 triệu đồng tiền bảo hiểm. Bà cho rằng lúc mua bảo hiểm, cán bộ ngân hàng không tư vấn, không hướng dẫn, không phân tích các điều khoản trong hợp đồng và cũng không đưa chồng bà đi khám bệnh. Từ đó, bà cho rằng việc Công ty B. viện dẫn tiền sử bệnh ung thư của chồng để từ chối chi trả là không phù hợp, bởi khi bán bảo hiểm, nhân viên không tư vấn và không phân tích đầy đủ các điều kiện bảo hiểm.
Công ty bảo hiểm và ngân hàng phản bác thế nào
Công ty B. xác nhận ông T. có mua bảo hiểm với phí 2,7 triệu đồng, số tiền bảo hiểm 300 triệu đồng trong thời hạn một năm. Doanh nghiệp cho biết khi tham gia bảo hiểm, khách hàng được cung cấp giấy yêu cầu bảo hiểm Bảo an tín dụng, trong đó người mua bảo hiểm cam kết đã đọc kỹ quy tắc bảo hiểm và được công ty giải thích đầy đủ các điều kiện. Sau khi tiếp nhận yêu cầu của bà T., Công ty B. xác minh và cho biết ông T. đã mắc bệnh ung thư thực quản từ tháng 5/2021, trước thời điểm mua bảo hiểm. Công ty cũng cho biết ông T. tham gia bảo hiểm không liên tục. Công ty B. cho rằng ông T. thuộc trường hợp bị loại trừ, không được chi trả tiền bảo hiểm. Dù vậy, doanh nghiệp đề nghị hỗ trợ bà T. 20 triệu đồng và 2 triệu đồng tiền phí mai táng, tổng cộng 22 triệu đồng, nhưng bà không đồng ý. Về phía ngân hàng, đại diện Ngân hàng N. - Chi nhánh N1 cho rằng việc mua bảo hiểm không phải điều kiện bắt buộc để được vay tiền như bà T. trình bày, và nhân viên ngân hàng đã tư vấn kỹ cho khách hàng về việc tham gia bảo hiểm. Ông P., cán bộ ngân hàng, cũng khẳng định không có chuyện ngân hàng bắt buộc khách hàng phải mua bảo hiểm mới cho vay. Ông P. cho biết khi bán bảo hiểm, ông đã tư vấn, giải thích và phân tích lợi ích của việc tham gia bảo hiểm cho vợ chồng bà T. Ông còn phân tích rằng việc mua bảo hiểm sẽ có lợi cho vợ chồng bà T. nếu có rủi ro xảy ra, vì đối chiếu theo quy định thì công ty bảo hiểm sẽ gánh một phần trách nhiệm chi trả số tiền để giảm thiểu số tiền nợ ngân hàng.
Tòa sơ thẩm và phúc thẩm quyết định ra sao
Tại bản án sơ thẩm ngày 19/3/2026, TAND Khu vực 14 - Vĩnh Long không chấp nhận yêu cầu của bà T. về việc buộc Công ty B. chi trả 150 triệu đồng tiền bảo hiểm. Bản án cũng xác nhận doanh nghiệp hỗ trợ bà 20 triệu đồng, còn 2 triệu đồng tiền mai táng phí thì bà T. tự liên hệ Công ty B. để nhận. Bên cạnh đó, bản án đình chỉ việc rút một phần yêu cầu khởi kiện của bà T. đối với yêu cầu Công ty B. chi trả tiền bảo hiểm cho chồng bà bằng 150 triệu đồng. Không đồng ý với bản án, ngày 1/4/2026, bà T. kháng cáo, đề nghị cấp phúc thẩm sửa án sơ thẩm theo hướng chấp nhận yêu cầu của mình. Tại phiên phúc thẩm, bà T. giữ nguyên yêu cầu kháng cáo. Về phía Công ty B., doanh nghiệp tự nguyện nâng mức hỗ trợ cho bà lên 40 triệu đồng.
Hai lý do khiến tòa không chấp nhận chi trả
HĐXX phúc thẩm xác định ngày 15/7/2022, ông T. mua bảo hiểm của Công ty B. với gói bảo hiểm 300 triệu đồng, phí 2,7 triệu đồng và thời hạn một năm, và công ty đã phát hành giấy chứng nhận bảo hiểm cho ông. Tại giấy yêu cầu bảo hiểm ngày 15/7/2022, ông T. khai không có bệnh ung thư, đồng thời cam kết đã đọc kỹ quy tắc bảo hiểm Bảo an tín dụng và được công ty bảo hiểm giải thích đầy đủ các điều kiện, điều khoản của quy tắc. Tòa cũng xác định trước đó, vào năm 2019 và 2020, ông T. từng mua bảo hiểm của Công ty B., nhưng năm 2021 ông không mua, đến năm 2022 mới tham gia lại. Theo nhận định của HĐXX, do ông T. không mua bảo hiểm trong năm 2021 nên lần tham gia năm 2022 không thuộc trường hợp mua bảo hiểm tái tục. Trong khi đó, ông T. đã phát hiện bệnh ung thư từ năm 2021, nhưng khi mua bảo hiểm năm 2022 lại khai không có bệnh. Vì vậy, HĐXX cho rằng ông T. tử vong do mắc bệnh ung thư thực quản nhưng không thuộc trường hợp mua bảo hiểm tái tục, nên không được chi trả theo mục 9.2.1 khoản 9.2 Điều 9 và khoản 11.2 Điều 11 của Quy tắc bảo hiểm Bảo an tín dụng năm 2020. Tòa phúc thẩm kết luận việc cấp sơ thẩm không chấp nhận yêu cầu khởi kiện của bà T. là có căn cứ, đúng quy định. Do đó, HĐXX không chấp nhận kháng cáo của bà T. và không chấp nhận yêu cầu buộc Công ty B. chi trả 150 triệu đồng tiền bảo hiểm cho ông T. Riêng khoản hỗ trợ tự nguyện của Công ty B., tòa xác nhận mức 40 triệu đồng dành cho bà T.
Hoa Ly
Theo Tạp chí Sở hữu trí tuệ & Sáng tạo (Đăng: 28/09/2026 | 09:32)
Bài viết cùng danh mục
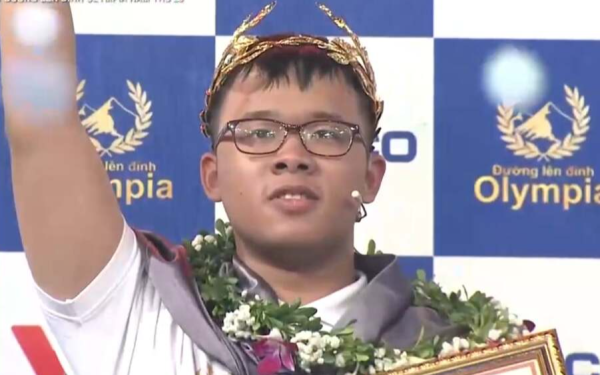
Anh Đức vô địch Olympia 2026
Đoàn Lê Anh Đức làm nên lịch sử khi mang vòng nguyệt quế Olympia thứ hai liên tiếp về chuyên Hà Nội - Amsterdam, sau chiến thắng cách biệt trong trận chung kết sáng 1/11.
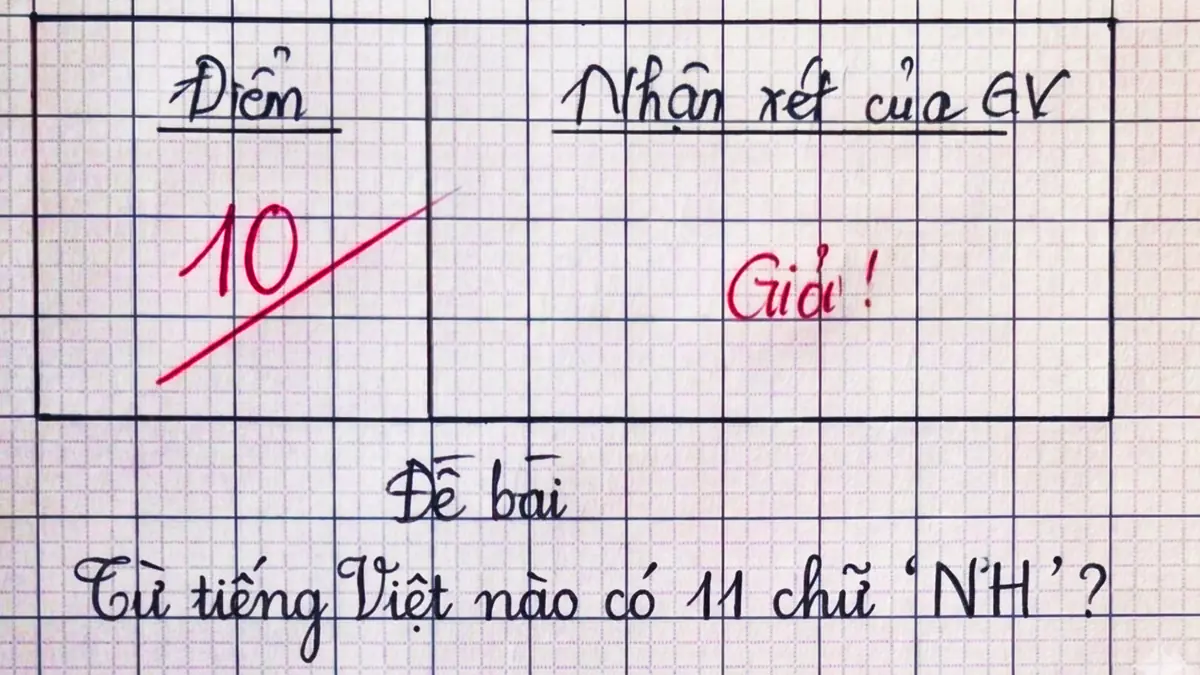
Từ nào trong tiếng Việt tới 11 chữ 'NH'?
Thử thách tiếng Việt tưởng đơn giản nhưng khiến 99% người chơi ngơ ngác, bạn có đủ tinh mắt và tư duy sáng tạo để giải mã câu đố này?
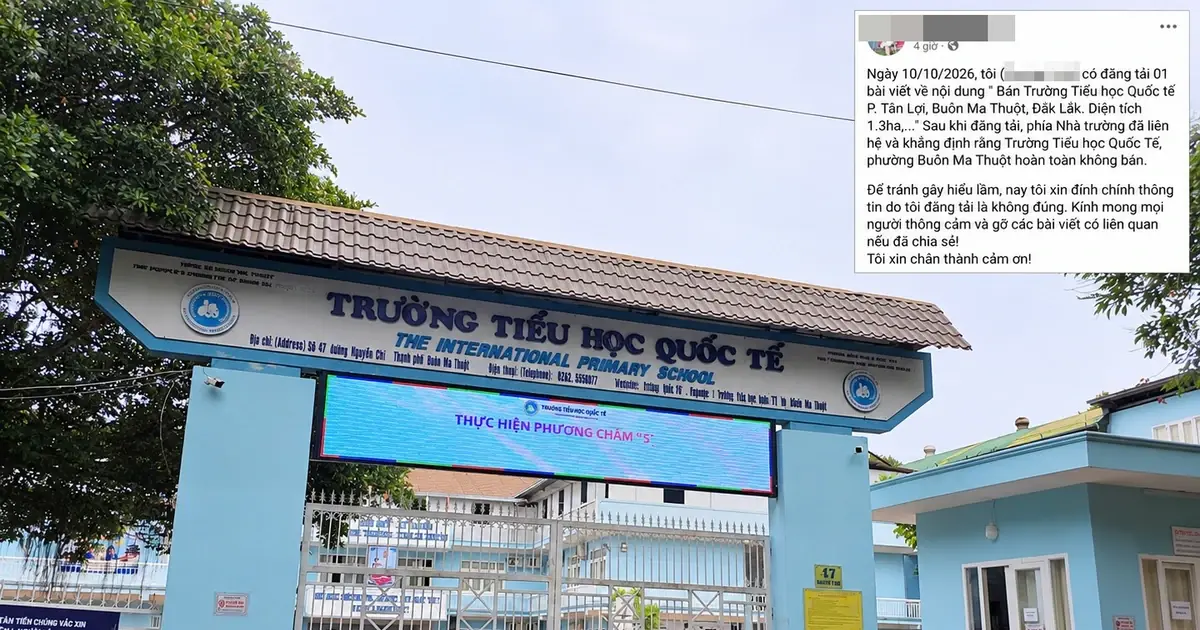
Sự thực chuyện rao bán trường quốc tế ở Đắk Lắk
Chủ tài khoản Facebook chuyên đăng tin bất động sản khai đã lấy thông tin từ các nguồn ngoài lề rồi đăng tải bài viết rao bán Trường Tiểu học Quốc tế ở Đắk Lắk.
Dọa đâm chết tài xế xe công nghệ, không cho vá lốp giúp đỡ người đi đường
Thấy tài xế xe ôm giúp người đi đường vá lốp xe, Nguyễn Thành Sơn chửi bới, dọa đâm chết vì cho rằng xâm phạm địa bàn “làm ăn”.
Dọa đâm chết tài xế xe công nghệ, không cho vá lốp giúp đỡ người đi đường
Thấy tài xế xe ôm giúp người đi đường vá lốp xe, Nguyễn Thành Sơn chửi bới, dọa đâm chết vì cho rằng xâm phạm địa bàn “làm ăn”.
Bộ Nội vụ trình chính sách tiền lương mới trong năm 2027
Bộ Nội vụ đang nghiên cứu chính sách tiền lương mới thay thế Nghị quyết 27 năm 2018, dự kiến trình Hội nghị Trung ương 5 vào năm 2027.